As novas implicações do valor do contrato na execução da contratação pública | parte 2
Regras especiais de cálculo
O novo artigo 17.º-A do Código dos Contratos Públicos disciplina, como resulta da sua epígrafe, as regras especiais de cálculo do valor estimado do contrato, autonomizando-as por tipologias de contratos e instrumentos de formação de contrato.
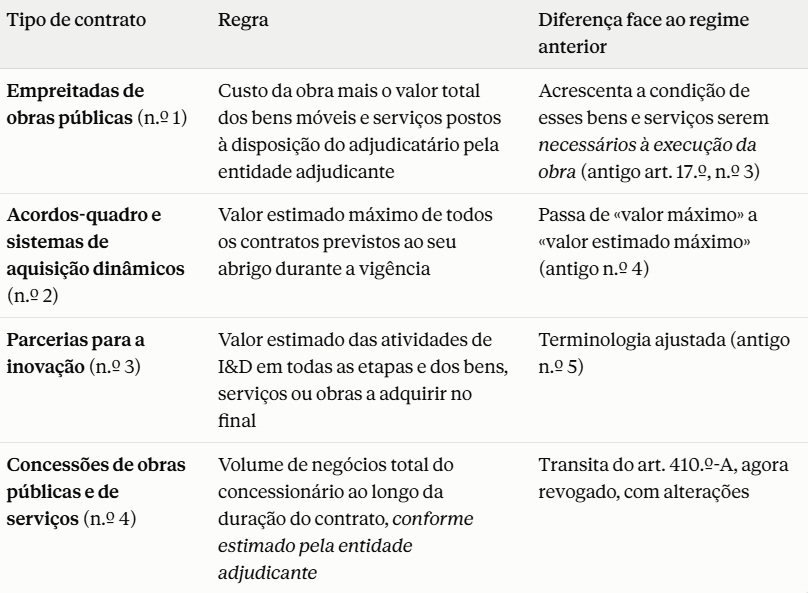
Note-se que estas regras, previstas no artigo 17.º-A, são regras especiais e não substituem o regime geral.
O conceito basilar do artigo 17.º, n.º 1 – preço, contraprestações e vantagens – continua a aplicar-se.
Aplicam-se também a exigência de critérios económicos objetivos (artigo 17.º, n.º 7), as regras de agregação e a proibição de manipulação do cálculo (artigo 17.º-B) e a exclusão do IVA (artigo 473.º).
No caso das empreitadas de obras públicas
O valor estimado de uma empreitada tem duas componentes:
O custo da obra;
O valor total dos bens móveis e serviços que a entidade adjudicante põe à disposição do adjudicatário.
A segunda componente – os bens e serviços colocados à disposição do adjudicatário – existe porque a dimensão económica da obra não se esgota no que a entidade adjudicante paga ao empreiteiro. Se for a própria entidade a fornecer materiais, equipamentos ou serviços que o empreiteiro incorpora ou utiliza, esse valor faz parte da obra. Ignorá-lo subavaliaria artificialmente o contrato.
A novidade face ao antigo artigo 17.º, n.º 3, é a cláusula restritiva: só se contabilizam esses bens e serviços desde que sejam necessários à execução da obra. Ficam, por isso, de fora os meios que a entidade disponibilize por conveniência sem que a obra deles dependa. A qualificação como «necessário» deve ser fundamentada no processo, porque dela depende a inclusão no cálculo.
A regra tem consequências diretas no apuramento do procedimento. A soma destes meios ao custo da obra pode fazer o valor estimado ultrapassar:
- € 150 000 do ajuste direto;
- € 1 000 000 da consulta prévia;
- € 300 000 € do concurso público urgente;
- € 5 404 000 como limiar europeu.
Nas empreitadas de conceção-construção o legislador impõe um cuidado adicional: o valor estimado indicado no convite ou no programa do procedimento deve discriminar separadamente os montantes da conceção e da execução da obra, nos termos previstos no artigo 43.º-A, n.º 1 do Código dos Contratos Públicos.
No caso dos acordos-quadro e dos sistemas de aquisição dinâmicos
Nos acordos-quadro e nos sistemas de aquisição dinâmico, o valor estimado corresponde ao valor estimado máximo de todos os contratos previstos ao seu abrigo durante a vigência do acordo-quadro ou do sistema. Um acordo-quadro não gera, por si, despesa. Gera a possibilidade de celebrar contratos. É o universo desses contratos futuros que determina a relevância económica do procedimento.
A expressão «valor estimado máximo» é a única do novo regime que mantém a ideia de teto máximo. Não se trata de uma contradição com a lógica geral da estimativa. A entidade adjudicante deve estimar o volume máximo de contratação que prevê realizar ao abrigo do instrumento. Não lhe basta estimar o volume médio ou provável. Uma estimativa prudente pelo máximo protege a regularidade dos contratos subsequentes, que dependem da adequação do procedimento de origem.
Na prática, o cálculo deve assentar em três elementos:
O consumo histórico;
A duração do acordo-quadro;
As entidades ou serviços que previsivelmente o utilizarão.
O valor dos acordos-quadro tem também relevo no anúncio de pré-informação. Os preços contratuais estimados aí considerados incluem o valor estimado dos acordos-quadro que a entidade esteja disposta a celebrar nesse período (artigo 34.º, n.º 4).
No caso das parcerias para a inovação
A parceria para a inovação combina duas fases: o desenvolvimento de uma solução inexistente no mercado e a sua aquisição. O valor estimado soma ambas:
1 | O valor estimado das atividades de investigação e desenvolvimento em todas as etapas da parceria; e
2 | O valor dos bens, serviços ou obras a desenvolver e adquirir no final.
O cálculo deve, por isso, antecipar desde o início o volume de aquisição que se pretende realizar se a solução for bem-sucedida. Não se pode limitar ao custo da fase de I&D.
Este valor releva em dois pontos do Código dos Contratos Públicos:
A avaliação custo-benefício na fundamentação da decisão de contratar torna-se obrigatória a partir de 2 500 000 €, um limiar específico e mais baixo do que os 5 000 000 € gerais (artigo 36.º, n.º 4);
O valor estimado dos fornecimentos, serviços ou obras a adquirir não deve ser desproporcionado face ao investimento exigido para o desenvolvimento (artigo 218.º-D, n.º 7).
A estimativa funciona, assim, também como parâmetro de controlo da proporcionalidade da parceria.
Nas concessões de obras públicas e de serviços
A concessão é o caso em que o afastamento da ideia de «preço a pagar pela entidade adjudicante» é mais evidente. A remuneração do concessionário provém, no todo ou em parte, da exploração.
Por isso, o valor estimado corresponde ao total do volume de negócios do concessionário gerado ao longo da duração do contrato, em contrapartida das obras e serviços concessionados e dos fornecimentos com eles relacionados.
O cálculo deve considerar obrigatoriamente seis componentes:
1 | Opções e prorrogações: integra-se a duração máxima possível da concessão, e não apenas o prazo inicial.
2 | Taxas pagas pelos utilizadores. Contam as receitas cobradas pelo concessionário aos utentes, exceto as que cobre em nome da entidade adjudicante, porque essas não são volume de negócios próprio.
3 | Pagamentos e vantagens financeiras públicas. Inclui-se qualquer vantagem proporcionada pela entidade adjudicante ou por outra autoridade pública, qualquer que seja a forma. A lei refere expressamente as compensações por obrigações de serviço público e os subsídios ao investimento.
4 | Subvenções e vantagens de terceiros. Inclui-se o financiamento privado ou de outras entidades associado à execução da concessão.
5 | Venda de ativos. Inclui-se a receita da alienação de ativos que integrem o estabelecimento da concessão.
6 | Meios postos à disposição pela entidade adjudicante. Incluem-se os fornecimentos e serviços necessários à execução das obras ou à prestação dos serviços, em paralelo com a regra das empreitadas.
Face ao antigo artigo 410.º-A, agora revogado, existem três diferenças fundamentais:
A primeira é a passagem de um volume de negócios «conforme estipulado no contrato» para um volume «conforme estimado pela entidade adjudicante». A fórmula anterior remetia para um dado do contrato, que no momento da escolha do procedimento ainda não existe. A nova fórmula assume o que o cálculo realmente é: uma projeção feita pela entidade adjudicante antes do lançamento do procedimento. Na prática, o valor da concessão passa a depender de um modelo económico-financeiro documentado, com as receitas, prazos e apoios projetados.
A segunda é a eliminação da antiga alínea g). Os prémios ou pagamentos a candidatos ou proponentes deixam de ser contabilizados, o que é coerente com a ideia de que se mede o volume de negócios gerado pela execução da concessão, e não os custos do procedimento.
A terceira é a supressão da menção «sem IVA», que resulta já do art. 473.º do Código dos Contratos Públicos.

